Una tienda online puede celebrar que ha conseguido mil compradores nuevos y, aun así, no saber si su campaña ha creado valor. Las ventas iniciales no revelan cuántos volverán, qué margen dejarán ni cuánto ha costado captarles. Para responder a esas preguntas hay que desplazar la atención desde cada pedido hacia la relación económica que puede desarrollarse con el cliente.
Esa es la idea detrás del customer lifetime value o CLV. Expresado de forma sencilla, representa el valor económico futuro esperado de un cliente durante su relación con la empresa. No es el importe que ya ha gastado, ni una recompensa automática por llevar años comprando. Es una estimación de flujos futuros, habitualmente descontados para tener en cuenta cuándo se producirán. Gupta, Lehmann y Stuart (2004) formularon precisamente esta conexión entre el valor de los clientes y la valoración financiera.
La misma compra puede esconder dos relaciones muy diferentes
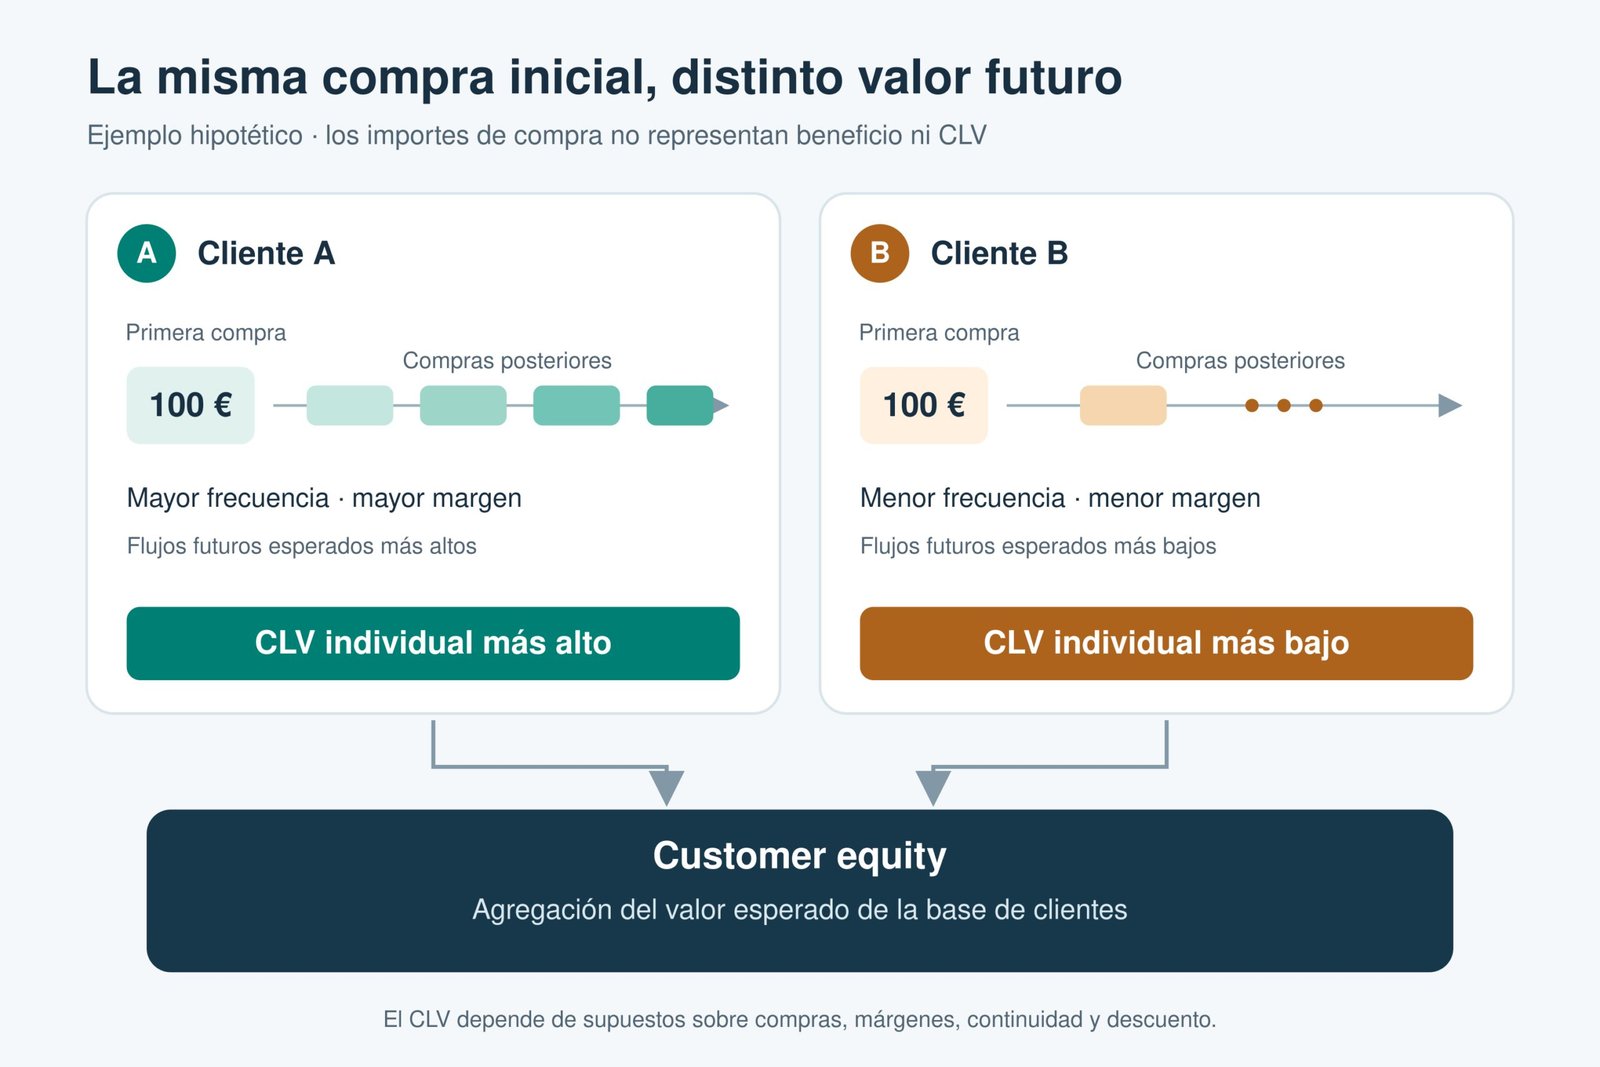
Imaginemos un ejemplo hipotético. Dos personas hacen su primera compra de 100 euros en un e-commerce. La primera vuelve cada pocos meses, suele elegir productos de buen margen y apenas necesita incentivos para comprar. La segunda solo vuelve cuando recibe un gran descuento y genera más costes de atención. La facturación de su primera compra es idéntica; el beneficio futuro esperado de ambas relaciones puede ser muy diferente.
Incluso la recurrencia puede inducir a error si la observamos de forma aislada. Una empresa podría aumentar el número de compras mediante promociones cada vez más agresivas y reducir al mismo tiempo el margen que obtiene de cada cliente. Retener no crea valor por definición. Lo crea cuando los flujos adicionales que se esperan de esa relación justifican los recursos invertidos en sostenerla.
Esto no resta utilidad a las ventas, la conversión o la tasa de recompra. Cada métrica responde a una pregunta distinta. El CLV intenta reunir varias dimensiones económicas y temporales para responder a otra: cuánto valor futuro cabe esperar de la relación con un cliente, dadas ciertas hipótesis sobre su comportamiento.
Un cliente antiguo no tiene por qué ser rentable
La confusión entre permanencia y rentabilidad es especialmente persistente. Parece razonable pensar que un cliente de larga duración compra más, cuesta menos atenderlo y acepta precios superiores. Sin embargo, son proposiciones empíricas, no propiedades necesarias de toda relación comercial.
Reinartz y Kumar (2000) examinaron esas proposiciones con datos de un minorista de venta por catálogo en un mercado no contractual. En el contexto estudiado, los clientes de larga duración no eran necesariamente los más rentables. Su resultado no demuestra que la retención sea inútil; obliga a comprobar qué beneficios y costes acompañan a cada relación, en vez de equiparar antigüedad y valor.
En e-commerce, además, la duración de la relación puede ser difícil de observar. Si un cliente no compra desde hace seis meses, ¿ha abandonado la tienda o está esperando a necesitar de nuevo el producto? En una suscripción suele existir una señal de cancelación. En una tienda online convencional, una pausa entre compras puede confundirse con una salida definitiva. Los modelos de CLV para estos entornos deben estimar probabilidades de actividad y compra futuras que no son directamente observables.
Del CLV individual al valor de la base de clientes
El customer equity amplía la unidad de análisis. Mientras que el CLV se refiere al valor estimado de un cliente, el customer equity agrega el valor de la base de clientes, incluidos los actuales y, según el marco aplicado, los futuros. Rust, Lemon y Zeithaml (2004) desarrollaron un enfoque que conecta las decisiones y los cambios de marca de los consumidores con el margen y el valor agregado de los clientes. Así, una iniciativa de marketing puede valorarse por el cambio proyectado que produce en ese valor agregado en relación con la inversión necesaria.
Esta perspectiva tampoco convierte el customer equity en sinónimo de brand equity. La marca puede influir en las preferencias, las compras y la continuidad de una relación; en ese sentido, puede impulsar el valor de los clientes. Pero el customer equity parte de los flujos económicos atribuidos a las relaciones con clientes. Son conceptos relacionados con unidades de análisis diferentes.
Qué decisiones mejora esta perspectiva
Pensar en CLV cambia la forma de evaluar una campaña de captación. Una fuente de tráfico puede producir muchos compradores y pocas relaciones rentables; otra, menos compradores iniciales y mayor valor futuro esperado. También ayuda a examinar si merece la pena invertir más en retención, mejorar la experiencia de determinados segmentos o reducir descuentos que elevan la frecuencia de compra a costa del margen.
Estas comparaciones requieren cautela. El CLV no es un dato contable que se lee directamente en el historial de pedidos. Su estimación depende del horizonte elegido, los márgenes, la frecuencia de compra, la probabilidad de continuidad, la tasa de descuento y, en ciertos modelos, los costes de adquisición o las transiciones entre marcas. Dos modelos pueden dar resultados diferentes a partir de supuestos distintos. Y asignar un CLV alto a quienes ya compran más no demuestra, por sí mismo, que una acción de marketing vaya a aumentar su valor.
Por eso conviene utilizar el CLV como una hipótesis cuantificada sobre el futuro y someterla a revisión conforme llegan nuevas compras. La pregunta estratégica no es únicamente «¿cuánto ha vendido este cliente?», sino «¿qué flujos cabe esperar de esta relación y qué decisiones pueden modificarlos de forma rentable?». Ahí es donde el análisis del comportamiento del consumidor empieza a dialogar de verdad con las finanzas de la empresa.
Deja una respuesta