Durante años, la expansión del comercio electrónico pareció convertir las tiendas de Walmart en un lastre. Amazon podía ofrecer un surtido enorme sin sostener miles de grandes superficies abiertas al público, mientras Walmart cargaba con alquileres, personal, inventario repartido y una organización diseñada para que el cliente se desplazara hasta el establecimiento. La respuesta más evidente habría sido separar el negocio digital y tratar de copiar el modelo del competidor, pero Walmart tomó otra dirección. En lugar de considerar las tiendas como una herencia del pasado, comenzó a utilizarlas como puntos de recogida, preparación de pedidos y entrega de última milla. La aplicación, la membresía Walmart+, el mercado de vendedores externos y la publicidad digital se construyeron sobre esa infraestructura física. La decisión central no consistió en añadir una web a un minorista tradicional, sino en rediseñar la función económica de la tienda.
El resultado se aprecia ya a gran escala. En el ejercicio fiscal cerrado el 31 de enero de 2026, las ventas asociadas al comercio electrónico sumaron aproximadamente 150.400 millones de dólares en los tres segmentos de Walmart. En el cuarto trimestre, el comercio electrónico global creció un 24 % y el de Walmart Estados Unidos, un 27 %. La compañía no ha derrotado a Amazon ni ha eliminado los elevados costes de preparar y entregar pedidos. Sí ha demostrado que una extensa red física puede pasar de ser una vulnerabilidad digital a convertirse en una barrera competitiva.
La apuesta no consistía en copiar a Amazon
La lógica inicial era razonable porque Walmart partía de recursos muy distintos. Amazon había construido una red de grandes centros logísticos, un mercado digital y una cultura organizativa nacida en Internet. Walmart disponía de poder de compra, experiencia operativa, una posición muy fuerte en alimentación y miles de tiendas próximas al consumidor. Intentar reproducir exactamente el sistema de Amazon habría desperdiciado la principal ventaja propia.
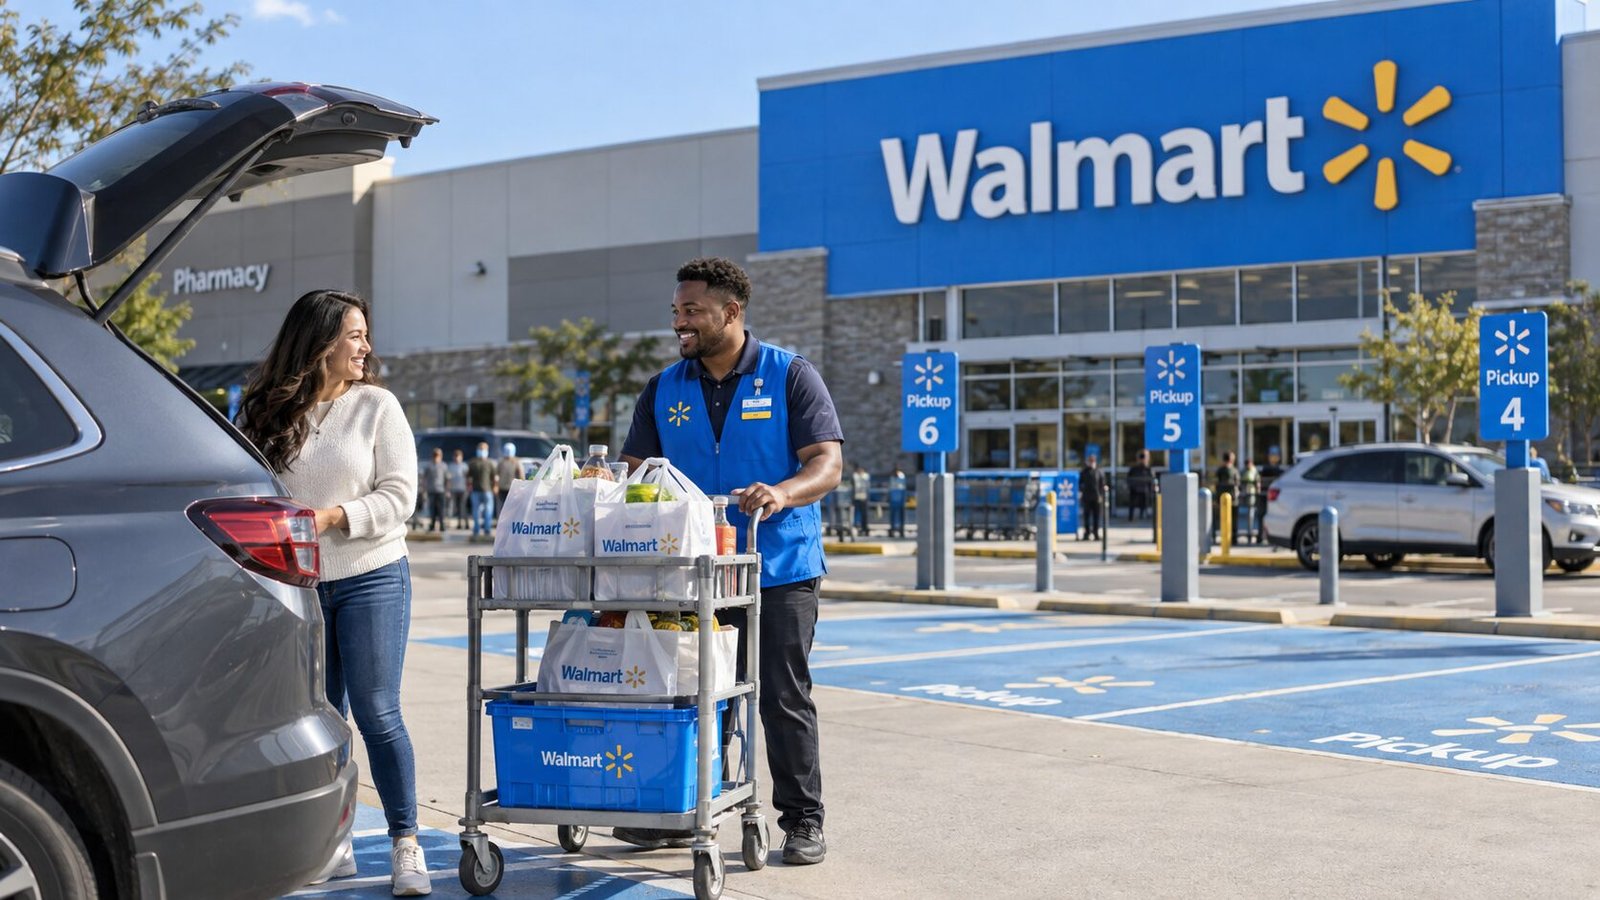
La compañía fue ampliando la recogida de pedidos, la entrega desde tienda y las capacidades de su aplicación durante la segunda mitad de la década de 2010. La pandemia aceleró la adopción, pero no creó la estrategia. En 2020 lanzó Walmart+, una membresía que integraba entregas desde tienda, envíos, descuentos en combustible y otras ventajas. Con el tiempo, el establecimiento dejó de tener una única misión. Podía atender al comprador presencial, permitir una recogida sin entrar, preparar una cesta para reparto e incorporar servicios como farmacia digital.
Esta elección implicaba una renuncia importante. Walmart no buscaba ofrecer en cada pedido el surtido casi ilimitado de un almacén central. Priorizaba disponer cerca del cliente de productos de alta rotación, especialmente alimentación, consumibles, salud y artículos para el hogar. Competía con Amazon en conveniencia, pero no tenía por qué hacerlo con la misma arquitectura.
La tienda dejó de ser solo un lugar de venta
Al cierre del ejercicio 2026, Walmart operaba 4.611 tiendas en Estados Unidos y prácticamente todas ofrecían recogida y entrega en el mismo día. Así lo describe el informe anual presentado ante la SEC en marzo de 2026. La escala importa porque la última milla suele ser la parte más cara y difícil del comercio electrónico. Cuanto menor es la distancia entre el inventario y el domicilio, más opciones existen para agrupar rutas, acelerar el servicio y ofrecer recogida como alternativa de bajo coste.
Esta proximidad también reduce el tiempo entre deseo y consumo. En alimentación, un plazo de dos días puede ser insuficiente. El cliente compra para la cena, repone productos básicos o descubre que le falta algo. La combinación de tiendas cercanas e inventario local permite competir no solo en precio y surtido, sino en urgencia. Amazon puede construir instalaciones adicionales; Walmart ya posee una red situada donde viven y compran millones de personas.
La transformación, sin embargo, no se produce por el mero hecho de tener tiendas. Un establecimiento concebido para compradores presenciales puede funcionar mal como almacén. Empleados y preparadores compiten por los pasillos, el inventario digital puede no coincidir con la estantería y cada pedido exige seleccionar unidades dispersas. Walmart tuvo que invertir en sistemas de inventario, zonas de recogida, automatización, rutas y rediseño de procesos. El activo físico solo se convirtió en ventaja al combinarse con capacidades tecnológicas y operativas.
La alimentación aportó frecuencia y cambió el comportamiento
La fortaleza de Walmart en alimentación resultó decisiva. La compra de supermercado tiene márgenes estrechos, pero se repite con frecuencia. Cada pedido ayuda a convertir la aplicación en un hábito, no en un canal reservado para adquisiciones ocasionales. Una vez que el cliente confía en la disponibilidad, las sustituciones y la puntualidad, puede añadir productos de mayor margen a la misma cesta.
La recogida fue especialmente útil para reducir fricciones sin asumir todo el coste del reparto. El consumidor evitaba recorrer la tienda y hacer cola; Walmart aprovechaba instalaciones, inventario y aparcamiento existentes; y el desplazamiento final seguía recayendo en el comprador. La entrega desde tienda añadió conveniencia para quienes valoraban más el tiempo y estaban dispuestos a pagar mediante tarifas, membresía o servicios urgentes.
Walmart+ reforzó este mecanismo. La cuota reduce la sensación de pagar cada entrega por separado y favorece la recurrencia. A su vez, una mayor frecuencia distribuye el coste de adquisición del cliente entre más compras y genera información sobre cestas, horarios y sensibilidad al servicio. En los ejercicios 2025 y 2026, Walmart atribuyó el crecimiento de la partida de membresía en Estados Unidos principalmente al avance de dos dígitos de Walmart+. Es una explicación ofrecida por la empresa; no revela por sí sola cuántos miembros son rentables ni qué parte de las compras habría ocurrido sin la suscripción.
El margen no depende únicamente de vender productos
Preparar pedidos individuales y llevarlos al domicilio suele ser más caro que vender una cesta que el propio cliente recoge de la estantería. Por eso, crecer digitalmente no garantiza ganar dinero. Walmart abordó el problema combinando eficiencia operativa con negocios que generan márgenes distintos a los del comercio minorista tradicional.
El mercado digital amplía el surtido mediante vendedores externos sin que Walmart tenga que comprar y almacenar toda la mercancía. La publicidad permite cobrar a las marcas por aparecer ante consumidores próximos a la decisión de compra. La membresía aporta ingresos recurrentes. Los servicios de cumplimiento y análisis aprovechan capacidades creadas para el negocio principal. En el ejercicio 2026, el negocio publicitario global creció un 46 % y se acercó a 6.400 millones de dólares, según los resultados anuales publicados en febrero de 2026.
Esta mezcla modifica la economía de la plataforma. Una cesta de supermercado puede producir poco margen directo, pero también generar una cuota, datos útiles para segmentar y una oportunidad publicitaria financiada por un proveedor. La rentabilidad debe analizarse con respecto a relación y ecosistema, no pedido por pedido. Esa es una interpretación estratégica basada en la combinación de negocios; Walmart no publica una cuenta de resultados completa que permita asignar con precisión todos los costes y beneficios a cada pedido digital.
La escala digital empezó a reforzar el negocio físico
En el ejercicio 2026, Walmart Estados Unidos registró 99.600 millones de dólares de ventas vinculadas al comercio electrónico, frente a 79.300 millones un año antes y 65.400 millones dos años antes. El segmento internacional alcanzó 35.800 millones y Sam’s Club Estados Unidos, 15.000 millones. La suma de 150.400 millones incluye pedidos iniciados digitalmente y atendidos desde tiendas o clubes, pero también determinadas actividades del ecosistema, como publicidad, servicios de cumplimiento y datos. Conviene tenerlo en cuenta al interpretar la cifra.
El comercio electrónico aportó aproximadamente 4,3 puntos porcentuales al crecimiento de las ventas comparables de Walmart Estados Unidos en 2026, frente a 2,9 puntos el año anterior. La empresa señala que el avance procedió principalmente de la recogida y la entrega preparadas en tienda. En el cuarto trimestre se cumplió además el octavo periodo consecutivo con crecimiento digital superior al 20 % en Estados Unidos, según la presentación corporativa de resultados.
Las cifras globales también muestran que el crecimiento no destruyó necesariamente el beneficio agregado. Walmart obtuvo 713.163 millones de dólares de ingresos en el ejercicio, un 4,7 % más, y 29.825 millones de beneficio operativo. En Estados Unidos, el beneficio operativo aumentó en 1.300 millones hasta 25.158 millones. La compañía atribuye parte de la mejora del margen bruto a la disciplina de inventario y a negocios de mayor margen, aunque reconoce mayores depreciaciones por sus inversiones y mayores costes de cumplimiento digital en algunas divisiones.
Lo que otras empresas deberían aprender del caso Walmart
La primera lección es que la transformación digital debe partir de una ventaja propia. Copiar el canal visible de un competidor suele ser menos valioso que reinterpretar recursos que ya existen. Walmart no podía convertirse en Amazon más rápido que Amazon, pero podía hacer algo que su rival no replicaba con facilidad: utilizar miles de tiendas cercanas como red logística.
La segunda es que un activo heredado no es bueno ni malo por naturaleza. Una tienda puede ser un coste fijo, un escaparate, un punto de servicio o un nodo de cumplimiento. El valor depende del sistema de actividades que la rodea. Antes de cerrar infraestructura física, conviene analizar qué nuevas funciones podría asumir y qué capacidades faltan para hacerlas viables.
La tercera es que la conveniencia tiene varias formas. No todos los clientes necesitan entrega gratuita inmediata. Algunos prefieren recoger; otros aceptan una ventana amplia; otros pagan por urgencia. Diseñar niveles de servicio permite adaptar costes y disposición a pagar, en lugar de imponer una única promesa cara a todas las transacciones.
La cuarta es que el margen del comercio digital puede construirse alrededor de la transacción. Publicidad, membresía, mercado de terceros, datos y servicios no rescatan automáticamente un negocio ineficiente, pero pueden mejorar la economía de una relación frecuente. Para ello, deben complementar la propuesta al cliente y no degradarla con exceso de anuncios, comisiones o complejidad.
La quinta es que la omnicanalidad no consiste en ofrecer una web y una tienda. Exige inventario fiable, incentivos compartidos, procesos coordinados y una cuenta económica que no enfrente artificialmente a los canales. Walmart avanzó cuando dejó de preguntar si la venta pertenecía al canal físico o al digital y empezó a diseñar cómo debía cumplirse cada pedido con los activos disponibles.
Deja una respuesta